Hledejte v myšlenkách, kapitolách i konkrétních tématech.
FINANCE V SOUVISLOSTECH · AKADEMIE
Otázky mají svou hodnotu.
Místo pro myšlenky, zkušenosti a otázky, na které se během běžného rozhovoru nedostane. Čtěte témata, která Vás právě zajímají.
AKADEMIE · MAJETEK · DIVERZIFIKACE
Jak rozumně rozdělit svůj majetek? Proč jedna dobrá investice nemusí stačit
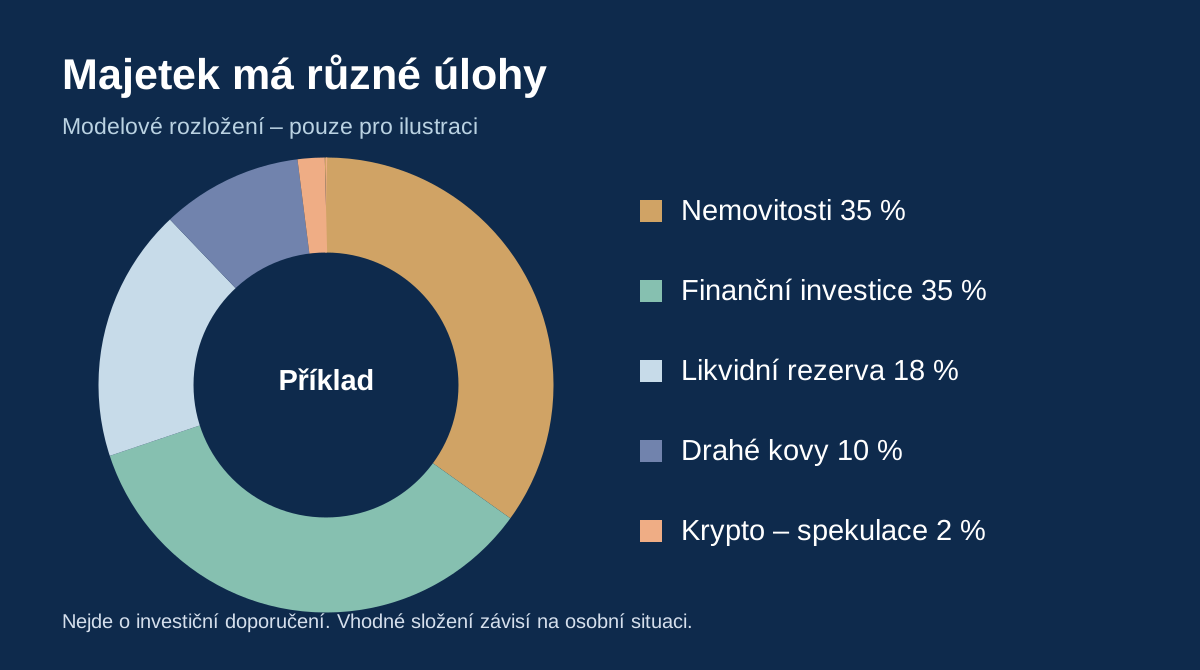
Model pro vysvětlení různých rolí majetku. Procenta jsou pouze ilustrativní, nikoliv doporučené rozložení pro konkrétního člověka.
Když přemýšlíme o investování, často začínáme otázkou, kolik nám daná příležitost vydělá. Jenže výnos sám o sobě nestačí. Záleží také na tom, kdy budeme peníze potřebovat, jak dlouho můžeme čekat, co se stane při poklesu hodnoty a jakou část našeho celkového majetku investice představuje.
Smyslem rozumného rozložení majetku není vlastnit od všeho trochu. Je jím vytvořit celek, v němž jednotlivé části plní srozumitelnou úlohu a odpovídají našemu životu.
Proč jedna úspěšná investice nemusí stačit
Představme si člověka, který po letech vlastní několik investičních bytů. Jeho majetek může mít vysokou hodnotu a může přinášet nájemné. Pokud ale potřebuje rychle větší částku, prodej bytu nemusí být snadný ani výhodný. Navíc je velká část jeho finanční budoucnosti navázaná na stejný typ trhu, někdy dokonce na jediné město.
Jiný člověk může mít naopak téměř vše v akciích. Z dlouhodobého hlediska to může být smysluplná růstová složka, ale peníze na blízký plánovaný výdaj bych nenechával plně závislé na tom, v jaké kondici bude burza právě v okamžiku, kdy je budu potřebovat.
Diverzifikace pomáhá omezit závislost na jednom scénáři. Není však zárukou zisku ani ochranou před každým poklesem – v krizi mohou ztrácet i různé druhy aktiv současně.
Nemovitosti: hodnota, příjem i odpovědnost
U nemovitostí rozlišuji vlastní bydlení od investiční nemovitosti. Domov přináší především užitek a stabilitu bydlení. Investiční byt může přinášet nájemné a případný růst hodnoty, ale také vyžaduje správu, opravy, rezervu na neobsazenost a často dlouhodobé financování. Samotný počet bytů ještě neznamená dostatečně rozložené riziko.
Finanční investice: možnost širšího záběru
Akcie, dluhopisy a fondy umožňují investovat napříč firmami, odvětvími či regiony. Jejich likvidita může být lepší než u fyzické nemovitosti, ale není automatická ani bez nákladů. Akcie výrazně kolísají, u dluhopisů záleží na emitentovi, úrocích i podmínkách. Když mám investici prodat za dva měsíce, posuzuji ji jinak než peníze určené na dalších dvacet let.
Likvidní rezerva: prostor rozhodovat se
Rezerva na účtu může působit nenápadně vedle investic s atraktivním očekávaným výnosem. Její úloha je ale zásadní: umožňuje řešit výpadek příjmu, opravu nebo nečekaný výdaj bez nuceného prodeje dlouhodobých aktiv. Kolik rezervy potřebujeme, závisí na stabilitě příjmů, domácnosti, závazcích a podnikatelském riziku.
Drahé kovy a spekulativní část majetku
Zlato či stříbro mohou být doplňkem pro rozložení některých rizik, ale nenesou pravidelný příjem a jejich cena může i dlouho klesat; svou roli mají rovněž rozdíly mezi nákupní a prodejní cenou a náklady na uchování. Kryptoměny vnímám především jako spekulativní oblast s potenciálem, ale také s rizikem velmi hluboké nebo úplné ztráty.
Pokud je do modelového grafu vůbec zařadím, pak jen okrajově – například dvě procenta. To neznamená, že by měl každý držet dvě procenta v kryptu. Pro řadu lidí je vhodnější nula.
Co ukazuje modelový graf – a co ne
Na obrázku je záměrně jednoduchý příklad: nemovitosti 35 %, finanční investice 35 %, likvidní rezerva 18 %, drahé kovy 10 % a vysoce spekulativní kryptoměny 2 %. Čísla neslouží jako návod k nákupu. U konkrétního člověka bych nejprve řešil také dluhy, vlastní bydlení, rodinné výdaje, měnu, daně a celkovou dostupnost peněz. Model uvádí složky majetku, nikoliv výpočet čistého jmění po odečtení závazků.
Věk, životní etapa a ochota riskovat
Ve třiceti letech můžeme mít před sebou dlouhý investiční horizont, ale zároveň plánovat bydlení, rodinu či podnikání. V padesáti už můžeme řešit ochranu vybudovaného majetku, příjmy v dalších letech a závazky, které ještě máme. Později může přibývat důraz na pravidelný příjem a dostupnost prostředků.
Věk však není jediným vodítkem. Finančně zajištěný člověk v důchodu může snášet určité kolísání snáze než mladá rodina s velkým úvěrem. Důležitá je schopnost ztrátu unést – finančně i psychicky – a také čas, kdy budeme prostředky potřebovat.
Portfolio se mění spolu s námi
Pokud některá složka výrazně vyroste, může nechtěně převládnout. Jindy se změní naše rodinné poměry, příjmy nebo cíle. Proto považuji za rozumné rozložení čas od času zkontrolovat. Neznamená to obchodovat při každém výkyvu; někdy je nejlepší nedělat nic, jindy upravit riziko nebo rezervy s ohledem na náklady a daňové důsledky.
Za více než dvacet let ve financích vidím, jak se nemovitosti, investování i financování podnikatelských záměrů prolínají. Každá oblast však má jiné riziko a jinou dostupnost peněz. Nejde jen o to, co vlastníme, ale proč to vlastníme a jak nám to má sloužit.
Osobní vzdělávací pohled, nikoliv individuální investiční doporučení. Ilustrační procenta nejsou univerzálním návodem. Každá investice nese rizika včetně možné ztráty kapitálu.
Jeden rok se mluví o tom, jak výhodné byly nemovitosti. Jindy titulky vyzdvihují akcie, zlato nebo alternativní investice. Když si přečteme několik článků za sebou, můžeme snadno získat dojem, že právě teď musíme udělat změnu, jinak nám něco uteče.
Samotné informace nejsou problém. Potíž nastává, když podle výsledků, které už známe, začneme automaticky rozhodovat o budoucnosti, kterou nezná nikdo.
Po bitvě se nejlepší investice hledá snadno
Žebříček nejvýnosnějších aktiv posledních pěti let může být zajímavým přehledem historie. Ale investor, který stál před rozhodnutím na začátku těch pěti let, dnešní výsledky neznal. V té době musel zvažovat i možnosti, které později nevyšly. Když čteme hodnocení zpětně, právě tento rozdíl se snadno vytratí.
Články navíc často vybírají konkrétní období, měřítko nebo příklad. Někdy zcela poctivě, někdy zjednodušeně a někdy tak, aby podpořily určité sdělení. Srovnání bez poplatků, rizika, inflace, měny nebo daní může vyprávět jiný příběh než skutečná zkušenost investora.
To, že něco fungovalo v minulosti, samo o sobě nedokazuje, že to stejně bude fungovat v budoucnu. Neplatí ale ani opačný extrém: slabé výsledky jednoho období nedokazují, že investice už nikdy nebude mít smysl.
Strach, nadšení a tlak nezůstat pozadu
Při rychlém růstu bývá silná obava, že nám uniká příležitost. Při poklesu se zase může objevit potřeba prodat a mít klid. Pokud pokaždé změníme strategii podle posledních titulků, riskujeme, že nakupujeme ve chvílích největšího nadšení a prodáváme v největší nervozitě.
Neznamená to ignorovat nové informace. Znamená to rozlišovat mezi změnou skutečných předpokladů a pouhou změnou nálady. Dobrá otázka není jen „Co právě roste?“, ale také „Proč jsem tuto investici původně zvolil a změnilo se něco podstatného?“
Vlastní strategie vychází z vlastních podkladů
Začal bych jednoduchými otázkami. Co chci svým majetkem zajistit? Kdy peníze budu potřebovat? Jaké mám příjmy a závazky? Jakou rezervu musím držet? Co se stane, pokud hodnota investice krátkodobě výrazně klesne? A rozumím skutečně tomu, do čeho vkládám peníze?
Pak bych hledal informace z více zdrojů, porovnával předpoklady a zkoušel si i opačný scénář. Co když úroky neklesnou? Co když nájemné nepokryje všechny náklady? Co když akciový trh bude několik let slabý? Právě takové otázky pomáhají vytvořit strategii, která není postavená na jediné předpovědi.
Vzdělávat se neznamená zvládnout všechno sám
Finanční vzdělávání podle mě není závod v množství informací. Je to schopnost rozlišovat výnos od rizika, ptát se na podmínky, ověřovat zdroje a poznat, čemu ještě nerozumíme. Význam má i ochota vracet se k vlastnímu rozhodnutí a poučit se z chyby.
Odborníci mohou být velmi užiteční. Zkušený právník, daňový specialista nebo kvalifikovaný finanční poradce může upozornit na rizika, která bychom sami přehlédli. Záleží však také na jejich roli, odměňování a případném střetu zájmů. Rozdíl je mezi tím nechat si něco vysvětlit a tím přenechat druhému veškerý úsudek, aniž bychom rozuměli důvodům.
U složitějších rozhodnutí může být odborná správa majetku vhodná. Ani tehdy bych se ale nevzdával porozumění základním cílům, rizikům, nákladům a pravidlům, podle nichž se s mými penězi nakládá.
Strategie není nehybnost
Držet se plánu neznamená nikdy nic nezměnit. Nové okolnosti – ztráta příjmu, narození dítěte, změna podnikání, blížící se důchod nebo zásadní změna vlastností investice – mohou být dobrým důvodem k úpravě. Rozdíl je v tom, jestli jednáme na základě podkladů a vlastních cílů, nebo jen reagujeme na poslední zprávu.
Nehledejme investici, která byla nejlepší včera. Hledejme strategii, která dává smysl našemu životu i zítra.
Právě proto chci v Akademii vysvětlovat principy, sdílet zkušenosti a povzbuzovat k vlastnímu přemýšlení. Nikdo nemusí znát všechno. Ale o to důležitější je ptát se, vzdělávat se a rozumět rozhodnutím, která mohou ovlivnit naši budoucnost.
Pro praktickou stránku tohoto uvažování navazuje i článek Jak rozumně rozdělit svůj majetek?, který vysvětluje různé role nemovitostí, finančních investic, rezerv a dalších složek majetku.
Osobní vzdělávací pohled, nikoliv individuální investiční doporučení. Minulá výkonnost nezaručuje budoucí výsledky; každá investice může ztratit na hodnotě.
„Investice je zajištěná.“ Jednoduchá věta, která může znít velmi uklidňujícím dojmem. Jenže co přesně znamená? Zajímal bych se o to, co je předmětem zajištění, komu patří, jaká práva k němu získávám a kdo stojí se svým nárokem přede mnou.
Kolik investorů stojí proti jednomu majetku?
Představme si společnost, která vlastní nemovitost v hodnotě 50 milionů korun. Osloví padesát investorů a každému vysvětlí, že jeho investice je kryta hodnotou této nemovitosti. To samo o sobě nemusí znamenat problém. Záleží na celkových závazcích, na tom, jaké konkrétní právní nároky kdo získal, a na tom, zda jeden majetek fakticky neslouží k vytváření stejného pocitu bezpečí u mnoha různých věřitelů.
Něco jiného je obecná informace, že firma má majetek, a něco jiného konkrétní zástavní právo zapsané v katastru nemovitostí. U nemovitostí mě zajímá zejména pořadí práv, rozsah zástavy, omezení dalšího zatížení a případný souhlas přednostních věřitelů.
Ocenění není totéž co skutečná prodejní cena
Nemovitost může mít znalecký odhad, ale skutečný výnos ze zpeněžení ukáže až trh. Zvlášť u specifických objektů, například velkých obchodních domů, může být okruh kupců omezený. Časový tlak při vymáhání může cenu ovlivnit. Proto nestačí položit vedle jistiny jediné číslo z posudku.
Přemýšlejte jako banka
Banka neposuzuje jen atraktivitu podnikatelského příběhu. Sleduje schopnost splácet, další závazky, hodnotu a prodejnost případného zajištění i právní dokumentaci. Banky samozřejmě umějí půjčovat také bez zástavy, ale jejich obezřetnost je pro mě inspirací. Proč bych se jako soukromý investor měl ptát na méně?
Co když má společnost úvěry, dluhopisy a další věřitele?
Firma může mít současně bankovní úvěry, vydané dluhopisy a majetek, který již zajišťuje závazky vůči jiným věřitelům. Někteří investoři mohou mít konkrétní zástavy, zatímco jiní spoléhají na obecnou hodnotu společnosti. Důležité je zjistit, kolik z majetku je ještě skutečně k dispozici a jaké pořadí pohledávky mají. Podíl ve fondu navíc nemusí znamenat přímé zástavní právo k jednotlivým nemovitostem fondu.
Nechci nikoho strašit ani házet všechny investiční nástroje do jednoho pytle. Jen si myslím, že pokud někomu svěřuji své peníze, mám právo rozumět tomu, co je skutečně chrání. A neměl bych se spokojit s jedinou větou, že je investice zajištěná.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Investiční trojúhelník. Tři věci, které bych nikdy neodděloval.
Když se bavíme o investování, většinou přijde jako první otázka: Kolik mi to vydělá? Rozumím tomu. I já chci, aby moje peníze pracovaly a přinášely zajímavý výnos. Jenže samotné procento nestačí.
Můžeme najít investici s velmi atraktivním výnosem, ale také s rizikem, kterému pořádně nerozumíme. Nebo takovou, která sice vypadá bezpečně, ale k penězům se nedostaneme ve chvíli, kdy je skutečně potřebujeme. Právě proto si připomínám investiční trojúhelník: výnos, riziko a likviditu.
Výnos. Co od svých peněz očekávám?
Výnos je odměna za to, že svůj kapitál někam umístím a po určitou dobu jej nemohu nebo nechci využívat jinak. Může přicházet v podobě úroku, nájemného, dividendy nebo růstu hodnoty investice.
Důležité ale je, zda mluvíme o očekávaném výnosu, smluvně sjednaném úroku nebo skutečně dosaženém výsledku. To nejsou automaticky stejné věci. A také zda počítáme s poplatky, daněmi a inflací.
Riziko. Co se stane, když plán nevyjde?
Každá investice má svá rizika. U nemovitostí může jít o pokles ceny, náklady na opravy nebo problém s nájemníkem. U půjčky o to, zda dlužník splní svůj závazek. U akcií o výkyvy trhu a u zlata o změny jeho ceny.
Nejde mi o to riziko za každou cenu odstranit. To často ani není možné. Chci mu rozumět a vědět, zda jej dokážu unést. Proto se vždy ptám také na nepříznivý scénář.
Likvidita. Kdy budu mít peníze skutečně k dispozici?
Třetí vrchol bývá podle mě neprávem přehlížený. Likvidita znamená, jak snadno a rychle mohu určité aktivum proměnit v použitelné peníze a s jakými náklady nebo ztrátou.
Peníze na běžném účtu jsou obvykle dostupné okamžitě. Nemovitost se může prodávat měsíce. A prostředky vázané dlouhodobou smlouvou nemusím mít možnost vybrat za přijatelných podmínek právě tehdy, kdy je potřebuji.
Život se našemu investičnímu plánu nemusí přizpůsobit. Může přijít příležitost, změna zaměstnání, rodinná situace nebo nečekaný výdaj. Tehdy nemusí být nejdůležitější, kolik investice vydělává, ale za jakých podmínek se k penězům dostanu.
Proč nestačí vybrat si nejlepší procento?
Představme si dvě možnosti. Jedna nabízí nižší výnos, ale peníze jsou dostupné téměř okamžitě. Druhá nabízí vyšší výnos, ovšem s několikaletou vázaností. Která je lepší?
Bez dalších informací nedokážu odpovědět. Pro člověka, který si vytváří první rezervu, může mít dostupnost peněz mnohem větší cenu než vyšší výnos. Pro někoho, kdo už má dostatečnou rezervu a plánuje dlouhodobě, může být přiměřená vázanost přijatelná.
Každá část majetku může mít jiný úkol
Nemyslím si, že všechny naše peníze mají dělat stejnou práci. Jedna část má být připravená na nečekané situace. Jiná může sloužit ke střednědobým plánům. A další může pracovat dlouhodobě.
Nejde o to najít jedinou dokonalou investici. Jde o to vytvořit celek, ve kterém výnos, riziko a dostupnost peněz odpovídají našemu skutečnému životu.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
První vydělaná stovka. Nejde o částku, ale o to, co se naučíme.
Pamatujete si na své první vydělané peníze? Možná to byla stokoruna od rodičů za nějakou práci. Možná výplata z první brigády. A možná už ani nevíte, za co jste ji utratili. A víte co? To vůbec nevadí.
Nemyslím si, že člověk musí od první vydělané koruny všechno spořit a každé utracení peněz považovat za chybu. Peníze mají sloužit také k radosti. Důležité je postupně pochopit, že nemusíme utratit všechno jen proto, že to právě máme.
Nejprve návyk, potom částka
Pokud se dítě naučí odložit si z každé stokoruny dvacet korun, získává něco mnohem důležitějšího než samotných dvacet korun. Učí se, že ne všechny peníze musí mít okamžitou spotřebu.
A tento princip se v dospělosti vlastně nemění. Jen místo stokoruny dostáváme výplatu. Místo první hračky přemýšlíme o autě, bydlení, rodině nebo vlastní budoucnosti. Mění se částky, potřeby a priority. Ale základní rozhodnutí zůstává stejné: kolik si mohu užít dnes, kolik potřebuji na běžný život a kolik chci ponechat budoucnosti?
Někdo si návyky osvojí v dětství, jiný až ve chvíli, kdy začne pracovat. A další třeba po padesátce. Na začátek podle mě nikdy není pozdě.
Proč vlastně chodíme do práce?
Samozřejmě potřebujeme vydělávat na svůj život. Ale opravdu chceme celý život pracovat jen proto, abychom každý měsíc začínali znovu od nuly?
Já vnímám práci také jako možnost postupně vytvářet něco, co nám v budoucnu poskytne větší svobodu. Nemusí to znamenat velký majetek. Může to být finanční rezerva, vlastní bydlení, menší investice nebo schopnost rozhodnout se bez okamžitého tlaku peněz.
Nepracovat jen pro příští výplatu, ale postupně vytvářet něco, co bude jednou pracovat také pro nás.
Ne všechny peníze patří do investic
Člověk se nadchne pro zajímavý výnos, pravidelně odkládá peníze a má radost, jak jeho majetek roste. Jenže pak přijde situace, kdy peníze potřebuje, a zjistí, že jsou na několik let vázané.
Proto bych od začátku rozlišoval peníze, které potřebuji mít dostupné, a peníze, které mohu skutečně investovat na delší dobu. Likvidita má svoji hodnotu. Výhodné podmínky investice nemusí být výhodné pro člověka, kterému neodpovídají jeho životnímu horizontu.
Nejdůležitější investice nemusí být finanční
Vedle budování majetku bych nikdy nepodceňoval investici do sebe: do vzdělání, zkušeností, nových dovedností a schopnosti porozumět tomu, co se kolem nás mění.
Peníze mohu investovat do různých nástrojů a čekat, jaký výsledek přinesou. Když ale investuji do vlastních schopností, mohu jejich další využití do značné míry ovlivňovat sám. Ani vzdělání nezaručuje úspěch, ale otevírá možnosti, které bych jinak vůbec neměl.
I po letech se můžeme naučit něco nového
Dobrým příkladem je pro mě umělá inteligence. Už mám za sebou mnoho let pracovních zkušeností. Přesto nemám pocit, že bych se měl přestat učit nebo že nové technologie patří jen mladším generacím.
Začal jsem experimentovat s AI a postupně objevovat, co všechno mi může umožnit. Jedním z výsledků je i web, na kterém právě čtete tento článek. S pomocí AI jsem dokázal připravit jeho obsah, strukturu i technické zpracování za zlomek času a prostředků, které bych jinak potřeboval.
Neznamená to, že práce odborníků nemá hodnotu. Znamená to, že díky nové dovednosti dokážu více věcí vytvořit, pochopit a řídit sám. Nemusím být u každé úpravy odkázaný na dostupnost někoho dalšího. Mohu zkoušet nové varianty, okamžitě vidět výsledek a postupně se zlepšovat. A právě to je pro mě další podoba svobody.
Co má společného první stokoruna a nový web?
Na první pohled skoro nic. Jenže princip je podobný: na začátku nemusíme mít mnoho peněz ani všechny potřebné znalosti. Stačí začít, postupně se učit a vytrvat.
Ať už budujeme rezervu, vlastní schopnosti nebo majetek, nejdůležitější bývá návyk přemýšlet dopředu a něco pro svoji budoucnost skutečně dělat.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Setkávám se s lidmi, kteří mi o svých investicích vyprávějí s nadšením. Koupili byt za dobrou cenu, jeho hodnota vzrostla a každý měsíc přichází nájemné. Na první pohled to vypadá jako úspěšná investice. A často skutečně je.
Jenže když se začneme bavit podrobněji, objeví se další čísla: náklady na správu, opravy, období bez nájemníka, pojištění, daně a čas strávený řešením problémů. Skutečný výsledek se může od prvního dojmu výrazně lišit.
Hrubý výnos je jen začátek
Představme si byt v hodnotě 4 milionů korun. Měsíční nájemné činí 18 tisíc korun. Za rok tedy inkasujeme 216 tisíc korun. Pokud tuto částku vydělíme hodnotou bytu, získáme hrubý nájemní výnos 5,4 % ročně. To je srozumitelné číslo. Ale není to celý příběh.
A co skutečné náklady?
Řekněme, že během roku zaplatíme 15 tisíc korun za pojištění, správu a další náklady vlastníka. Dalších 25 tisíc nás stojí opravy a údržba. A byt zůstane jeden měsíc prázdný, takže přijdeme o 18 tisíc korun očekávaného nájemného.
Z původních 216 tisíc nám po těchto modelových nákladech zbývá 158 tisíc korun. Výnos vzhledem k hodnotě bytu klesá na 3,95 % ještě před dalšími náklady, daněmi a financováním. Jde o ilustraci, ne o údaj o konkrétní nemovitosti.
Kolik stojí náš vlastní čas?
Někdo se správě nemovitostí věnuje rád, má zkušenosti a dokáže úkoly zvládat efektivně. Jiný opakovaně řeší opravy, komunikaci s nájemníky nebo úřední záležitosti. Má tento čas svoji cenu? Podle mě určitě. Jedním ze smyslů budování majetku je přece získat více svobody, ne vytvořit si druhé zaměstnání.
Růst hodnoty není totéž co peníze na účtu
Koupil jsem za tři miliony a dnes má můj byt hodnotu pěti milionů. To může být dobrý výsledek. Ale dokud nemovitost neprodám, jde o odhad současné hodnoty, nikoliv o realizovaný zisk z prodeje. Při prodeji mohou vzniknout náklady a skutečná cena může být jiná. A růst nominální hodnoty nemusí znamenat stejně velký růst kupní síly.
Každý výnos má svoji cenu
U pronájmu je zdrojem příjmu nájemné a případný růst hodnoty. U zajištěné půjčky smluvní úrok, který má dlužník platit podle smlouvy. To ovšem neznamená stejná rizika. V prvním případě neseme odpovědnost vlastníka; ve druhém závisíme na dlužníkovi a kvalitě a vymahatelnosti zajištění. Smluvní úrok není automaticky skutečně dosaženým výnosem.
Nejvyšší výnos nemusí znamenat nejlepší život
Můžeme mít investici s pěknými procenty, která vyžaduje neustálou pozornost, a vedle ní jinou možnost s odlišným výnosem, která lépe odpovídá našim potřebám a ochotě nést riziko. Která je lepší? Bez znalosti konkrétní situace si netroufám odpovědět.
Výnos není jen číslo v tabulce. Důležité je také to, co nám umožňuje v našem skutečném životě.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Češi milují cihly. Ale milují je i jejich peněženky?
Vlastní nemovitost pro mnoho lidí znamená jistotu. Ale investiční byt není jen položka na listu vlastnictví. Je to také splátka hypotéky, opravy, daně, pojištění, riziko prázdného bytu a čas věnovaný správě.
Pokud například po skončení fixace vzroste úrok hypotéky z 2,3 % na 5 %, může se ekonomika pronajímaného bytu zásadně změnit. Nájemné pak nemusí pokrýt všechny měsíční náklady. Samotné zdražování nemovitostí nepomůže, pokud každý měsíc chybí hotovost.
To samozřejmě neznamená, že investiční nemovitosti nemají smysl. Znamená to jen, že je potřeba sledovat čistý výnos, skutečné cash flow, likviditu a množství práce, které s vlastnictvím souvisí.
Vedle přímého vlastnictví existují i jiné způsoby, jak se podílet na ekonomice nemovitostí, například prostřednictvím přímé pohledávky zajištěné konkrétní nemovitostí. To ale není vlastnictví bytu ani nárok na jeho nájem. Jde o vztah věřitele a dlužníka, jehož rizika a podmínky je nutné posuzovat samostatně.
Nemovitost může být dobrým aktivem. Neměla by se ale stát druhým zaměstnáním jen proto, že máme pocit, že cihly jsou vždy bezpečné.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Příběh jednoho bytu ukazuje, proč se dobré rozhodnutí nedá hodnotit pouze podle ceny, kterou vidíme po letech.
Před lety jsem koupil byt přibližně za 600 tisíc korun. Později jsem ho prodal za více než milion. Tehdy to bylo rozhodnutí, které mělo své důvody. Dnes by stejná nemovitost měla podstatně vyšší cenu. Byl tedy prodej chybou? Tak jednoduché to není.
Při každém rozhodnutí známe jen svůj tehdejší život, dostupné možnosti a informace. Nevíme, jak se za deset či dvacet let vyvine trh. Peníze získané prodejem navíc mohou řešit bydlení, podnikání, bezpečnou rezervu nebo jiné příležitosti. Při zpětném pohledu je snadné srovnávat ceny; mnohem těžší je poctivě srovnat i okolnosti.
U nemovitostí proto odděluji dvě odlišné otázky: kupuji domov, ve kterém chci žít, nebo majetek, od kterého očekávám výnos? Domov hodnotím také podle stability, rodiny a kvality života. Investiční byt musí obstát v číslech: celkové náklady, pronájem, opravy, obsazenost, financování, daně, likvidita i možný prodej.
Nemovitosti mohou v majetku plnit důležitou úlohu, ale koncentrují značnou část peněz do jednoho místa. Rozhodující není samotná víra v růst cen. Důležité je, aby vlastnictví odpovídalo cíli, časovému horizontu a tomu, kolik prostředků musí člověku zůstat volně k dispozici.
Dobré rozhodnutí se nepozná jen podle toho, kolik by dnes mělo hodnotu. Pozná se také podle toho, co člověku umožnilo ve chvíli, kdy ho udělal.
Když se z investice stane druhé zaměstnání
Nemovitosti mám rád. Rozumím tomu, proč jsou pro tolik lidí symbolem stability a jistoty. Jenže vlastnit investiční nemovitost neznamená pouze koupit ji, najít nájemníka a každý měsíc přijímat nájemné.
Vlastnictví přináší také odpovědnost. Je potřeba řešit smlouvy, opravy, pojištění, daně, správu domu, jednání se společenstvím vlastníků jednotek a někdy i právní záležitosti. Nemovitost stárne, vyžaduje údržbu a ne vždy přináší příjem podle našich představ.
Nájemníci mohou být výborní a spolupráce může fungovat dlouhá léta bez problémů. Ale může nastat i opačná situace: neplacení nájemného, poškození vybavení, sousedské spory nebo komplikace při ukončení nájmu.
Při rozhovorech s klienty se s podobnými zkušenostmi setkávám. Někdo vlastní několik bytů a je spokojený. Jiný postupně zjišťuje, že mu správa nemovitostí zabírá více času, než čekal.
A právě tehdy se ptám: pracuje ještě majetek pro svého majitele, nebo už jeho majitel pracuje pro svůj majetek?
Musím nemovitost vlastnit, abych mohl využívat její hodnotu?
Pokud chci svůj kapitál spojit s nemovitostmi, musím je skutečně kupovat, pronajímat, opravovat a spravovat? Nebo existuje způsob, jak pracovat s hodnotou nemovitosti bez každodenních povinností vlastníka?
Jednou z možností mohou být přímé investice prostřednictvím pohledávek zajištěných zástavním právem k nemovitosti. Investor v takovém případě nevydělává na nájemném ani na růstu ceny vlastního bytu. Jeho výnosem je sjednaný úrok a jeho postavení vychází ze smlouvy a konkrétního zajištění.
Odpadá každodenní starost o nájemníky a správu nemovitosti. Na druhé straně vznikají jiná rizika: nesplnění závazků podnikatele, skutečná hodnota zástavy, vymahatelnost a délka vázanosti peněz. Ani zástava není zárukou návratnosti.
Neříkám, že jedna cesta je vždy lepší. Jen bych se ptal, kolik času, práce a odpovědnosti nás stojí výnos, který očekáváme.
A co když by to šlo jinak? Pokud Vás ta myšlenka zaujala, napište mi. Rád vysvětlím princip, možnosti i rizika.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Ne/zdařené spoření. Když peníze patří vám, ale rozhodovat o nich nemůžete.
Před mnoha lety jsem udělal rozhodnutí, které mi tehdy připadalo logické. Chtěl jsem myslet na budoucnost, pravidelně odkládat peníze, využít příspěvky zaměstnavatele i podporu státu a vytvořit si něco pro klidnější život.
Dnes, po více než třiceti letech, se na své tehdejší rozhodnutí dívám jinak. Ne proto, že bych přestal věřit ve spoření, ale proto, že jsem tehdy podcenil cenu vlastní svobody rozhodovat o penězích.
Peníze mám. Ale co mi skutečně umožňují?
Na jednom dlouhodobém spořicím účtu mám přibližně 300 tisíc korun. Jsou to prostředky, na jejichž vytváření jsem se podílel já, můj zaměstnavatel a stát. Na první pohled to může vypadat jako dobrý výsledek.
Co ale bude tato částka představovat za dalších patnáct let? Pokud bych prostředky chtěl použít dříve, musím počítat s podmínkami předčasného ukončení, případnou ztrátou podpory a daňovými důsledky.
Neříkám, že o všechny peníze automaticky přijdu. Říkám, že cena za možnost nakládat s nimi podle svého může být natolik nepříjemná, že mě od předčasného ukončení odrazuje. Peníze sice mám, ale nemám s nimi takovou svobodu, jakou bych dnes potřeboval.
Čas pracuje. Ale pro koho?
Modelový příklad: 300 000 Kč na 15 let
Při stálém 2% ročním zhodnocení by nominální hodnota vzrostla přibližně na 404 000 Kč. Při 3,5% průměrné roční inflaci by její kupní síla v dnešních cenách odpovídala přibližně 241 000 Kč.
Ilustrace bez dalších vkladů, daní a poplatků; nejde o výsledek ani předpověď konkrétního produktu.
Dlouhodobé spoření má jednu zásadní podmínku: jeho výnos musí dávat smysl také po započtení inflace. Pokud moje prostředky vydělávají například 2 % ročně, zatímco ceny rostou v průměru o 3,5 %, nominální částka sice roste, ale její kupní síla klesá.
Peníze jsem si neodkládal proto, abych měl jednou na výpisu hezké číslo, ale proto, aby mi v budoucnu něco umožnily. Zhodnocení bez pohledu na kupní sílu nám neříká celý příběh.
Největší chyba nemusí být nízký výnos
Hlavní problém nevidím pouze ve zhodnocení. Vidím ho ve spojení dlouhé vázanosti, omezené možnosti změnit rozhodnutí a nejistoty, jakou hodnotu budou mít peníze, až se k nim dostanu. Moje potřeby se za třicet let mnohokrát změnily a peníze zůstávaly v systému, jehož pravidla jsem kdysi přijal.
Kdybych se rozhodoval znovu
Dnes bych se před uzavřením podobné smlouvy ptal nejen na státní příspěvek, ale především na délku vázanosti, podmínky odchodu, náklady, investiční strategii a reálnou kupní sílu.
Jednou z dalších možností může být investiční zlato. Jeho cena kolísá, může i výrazně klesnout, nenese pravidelný smluvní úrok a při prodeji existuje rozdíl mezi výkupní a prodejní cenou. Přesto mě na něm zajímá možnost rozhodnout se o prodeji bez dlouhodobého smluvního termínu. To neznamená, že je automaticky výhodnější nebo bezpečnější: má prostě jiné vlastnosti.
A co když život přinese něco zajímavého dříve než smluvní termín?
Možnost podnikat, příležitost pořídit si nemovitost, potřeba pomoci rodině nebo nečekaná životní změna. Najednou mohou mít peníze dostupné dnes větší význam než vyšší částka v daleké budoucnosti.
Proto by správně postavený majetek měl zahrnovat také dostupnou rezervu. Není rozumné všechno okamžitě utratit. Stejně tak mi nepřipadá rozumné uvázat všechny prostředky na mnoho let jen proto, že někdo nabízí zajímavé podmínky.
Co mě tato zkušenost naučila
Dnes bych se při hodnocení investice neptal jen na výnos a riziko. Vždy bych se ptal také na likviditu. Možná bych začal právě u ní. Nejde jen o to, kolik budu jednou mít, ale zda mi budou peníze k dispozici, když je budu potřebovat.
Nechci tvrdit, že dlouhodobé spoření je špatné pro všechny. Pro někoho může být vhodnou součástí plánu. Ale já bych dnes některé věci udělal jinak. A právě proto o tom píšu.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Přiznejme si chybu. Vsadili jsme všechno na jednu kartu?
Češi mají k nemovitostem silný vztah. A já jim rozumím. Nemovitost je hmatatelná a často máme pocit, že přesně víme, co vlastníme. Jenže někdy právě tato důvěra způsobí, že přehlédneme něco podstatného.
Představme si člověka, který během let koupil tři nebo čtyři investiční byty. Všechny v jednom městě, možná dokonce v podobných domech. Jeho majetek rostl a má pocit, že investoval rozumně. Ale opravdu svůj majetek rozdělil? Nebo jen několikrát zopakoval stejné rozhodnutí?
Čtyři byty nemusí znamenat čtyři různá rizika
Pokud všechny nemovitosti leží ve stejné lokalitě, mohou být závislé na místní zaměstnanosti, příjmech obyvatel, poptávce po pronájmu i budoucích kupujících. Při poklesu atraktivity lokality mohou mít problémy všechny současně. Podobné je to s technickým stavem domů a očekávanými opravami.
Rozložit investici do několika bytů není totéž jako skutečně rozložit riziko.
Kdo naši nemovitost jednou koupí?
Jsou ceny v lokalitě vytvářeny hlavně lidmi, kteří tam chtějí bydlet? Nebo ve velké míře investory, kteří očekávají nájemní výnos? Obě situace mohou fungovat. Ale pokud se mnoho investorů rozhodne prodávat současně a místní kupující nemají odpovídající kupní sílu, nemusí být realizace očekávané ceny jednoduchá.
To bych zvažoval i u oblastí, kde nízké ceny lákají investory vyšším nájemním výnosem. Nízká cena sama o sobě nezaručuje dobrý obchod.
Někdy je nejtěžší přiznat si změnu
Před deseti lety jsme koupili byt, jeho cena vzrostla a máme z toho radost. Ale změnit se mohl stav domu, náklady na správu, struktura obyvatel, poptávka i naše potřeby. Položil bych si otázku: Koupil bych stejnou nemovitost za dnešní cenu znovu?
Pokud ne, stojí za zamyšlení proč.
Prodávat nemusí znamenat prohrát
Přiznat si, že máme příliš majetku v jedné oblasti, není selhání. Stejně tak není chybou část nemovitostí prodat a prostředky využít jinak. Samozřejmě je nutné počítat s daněmi, náklady prodeje a stavem trhu. Držet investici pouze proto, že jsme ji kdysi koupili, mi ale nepřipadá jako dostatečný důvod.
Každá část majetku může mít jinou úlohu
Některé prostředky potřebuji mít dostupné, jiné mohou pracovat dlouhodobě. Část majetku může být v nemovitostech, další v jiných nástrojích nebo podnikání. Neexistuje univerzální rozdělení. Pokud by se dnes změnily podmínky tam, kde mám nejvíc peněz, co by to znamenalo pro celý můj majetek?
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Představme si dva byty. Jeden je ve starším panelovém domě, má přijatelnou cenu a možná už spolehlivého nájemníka. Druhý je v nové rezidenční budově. Je dražší, nabízí moderní technologie a zpravidla jinou úroveň vybavení. Který z nich je lepší investicí?
Levnější byt nemusí být levnější investice
Při nákupu staršího bytu bych se zajímal nejen o jeho technický stav, ale o celý dům. V jakém stavu je střecha, fasáda, rozvody a výtah? Jak hospodaří společenství vlastníků? Splácí úvěr, který bude vlastníky zatěžovat ještě mnoho let? Čekají dům další nákladné investice?
Někdy může levnější byt představovat dobrou příležitost. Jindy do něj během let vložíme tolik prostředků, že původní cenová výhoda mizí.
Ani novostavba není automatickou výhrou
U nového bytu mě zajímá, kolik za jeho novost platím. Je vyšší cena odůvodněná lokalitou, kvalitou, dispozicí a provozními úsporami? Nebo především prezentací projektu?
Novostavba může mít nižší počáteční náklady na opravy a lepší energetické vlastnosti. Ale ani nový dům není bez budoucích nákladů a vysoká pořizovací cena může znamenat nižší nájemní výnos vzhledem k vloženému kapitálu.
Podívejme se na skutečná čísla
Představme si starší byt za 3 miliony korun a novější byt za 5 milionů. Starší přináší nájemné 15 tisíc měsíčně, novější 19 tisíc. Roční hrubý nájem představuje u prvního 180 tisíc korun, tedy 6 % kupní ceny. U druhého 228 tisíc, tedy přibližně 4,56 %.
A to jsme ještě nezohlednili neobsazenost, opravy, pojištění, náklady vlastníka, financování ani daně. Jde jen o ilustrační příklad. Vyšší nájemné nemusí znamenat vyšší výnosnost.
Přemýšlejme o budoucím kupujícím
Byt nekupujeme pouze pro dnešní podmínky. Jak bude vypadat za deset či patnáct let? Bude lokalita žádaná? Jaké budou provozní náklady, kdo bude kupujícím a kolik bude potřeba investovat do oprav? To platí pro starší panelový dům i pro dnešní novostavbu.
Nejlepší odpověď nemusí být ani jedna z možností
Nerozhodoval bych se podle toho, zda je byt starý nebo nový. Zajímal by mě celkový poměr ceny, nákladů, očekávaného výnosu, stavu a prodejnosti. A také to, zda investiční nemovitost vůbec potřebuji vlastnit. Mohu uvažovat i o jiné formě investování, například pohledávce zajištěné nemovitostí, která má ovšem jiná rizika.
Dobré rozhodnutí nezačíná otázkou, který byt je levnější, ale co od své investice skutečně očekávám.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Když všechno tak dobře funguje, proč si nepůjčí v bance?
Představte si společnost, která nabízí podnikatelské financování s nadstandardním dvouciferným smluvním úrokem. Má zajímavý projekt, hodnotný majetek a přesvědčivý podnikatelský plán.
Možná vás jako první zaujme právě výnos. Mě by ale zajímalo něco jiného.
Proč si tato společnost nepůjčí levněji v bance?
Důvodů může být několik. Bankovní financování má svá pravidla, časové nároky a omezení. Některé projekty potřebují rychlost, jiné krátkodobé překlenutí financování nebo větší flexibilitu. Samozřejmě může nastat i situace, kdy banka vyhodnotila projekt jako příliš rizikový. Proto chci vždy znát odpověď a pokud možno si ji ověřit.
Co když ale proti mým penězům stojí skutečná hodnota?
Něco jiného je půjčit společnosti peníze pouze na základě jejího příběhu, hospodářských výsledků a příslibu budoucího výnosu. A něco jiného je poskytnout kapitál za podmínek, kdy mám smluvně sjednaný výnos, splatnost a konkrétní zajištění nemovitostí.
Představme si investici ve výši 3 milionů korun. Pokud proti ní stojí nemovitost v reálně doložitelné hodnotě 3 milionů, odpovídá poměr investované jistiny k hodnotě zajištění 100 % LTV. Pokud má stejná nemovitost hodnotu 6 milionů, dostáváme se na 50 % LTV. A právě tento rozdíl je pro mě zásadní.
Při 50% LTV existuje výraznější hodnotová rezerva pro případ, že dlužník své závazky nesplní. Taková rezerva může pomoci pokrýt pokles ceny nemovitosti, náklady vymáhání nebo další komplikace. Aby ale měla skutečný význam, musím znát kvalitu ocenění, právní stav nemovitosti, pořadí zástavních práv a případné další pohledávky.
Odpovědnost musí být na obou stranách
Firma – dlužník si peníze půjčuje dobrovolně a přijímá konkrétní smluvní závazky. Pokud své povinnosti splní, investor dostává sjednané platby a po skončení investice má být podle smlouvy vypořádána jistina. Pokud je nesplní, nastupují smluvní a právní důsledky včetně možnosti uplatnění zajištění a souvisejících nároků.
Právě proto pro mě není zástava jen formalitou. Je to konkrétní majetková hodnota, která má posilovat postavení věřitele a zároveň vytvářet silnou motivaci dlužníka své závazky dodržovat. Zástava však není automatickou zárukou, že investor dostane všechny peníze zpět. Rozhodující je její skutečná hodnota, právní vymahatelnost a výsledek případného zpeněžení.
Proč tedy firma platí vyšší úrok?
Vyšší cena kapitálu může být pro dlužníka přijatelná například tehdy, pokud potřebuje rychle překlenout určité období a očekává, že jeho projekt vytvoří dostatečnou hodnotu. Pro investora ale samotné vysvětlení nestačí.
Chci rozumět tomu, odkud se peníze na splácení vezmou. A současně chci vědět, co se stane, když se původní plán nenaplní. Právě tady se potkává výnos s odpovědností, kvalitním zajištěním a přiměřeným rizikem.
Nejde mi o to hledat investici, která slibuje nejvíc. Jde mi o to pochopit, proč nabízí právě takový výnos a co skutečně stojí proti mým penězům.
Osobní pohled a vzdělávací text, nikoli individuální investiční doporučení. Každá investice má své podmínky a rizika včetně možnosti ztráty části nebo celé investice.
Máte otázku z oblasti financí, investic nebo majetku, kterou jsme zde zatím neotevřeli? Nebo Vás napadá něco, o čem by stálo za to napsat? Právě z podobných otázek mohou vznikat další zajímavé články.
Texty představují osobní zkušenosti a úvahy, nikoli individuální investiční doporučení. Minulé výsledky, sjednané úroky ani nemovitostní zajištění nezaručují budoucí výnos ani splacení investice.